
Los medios de pago en entornos digitales se encuentran en un proceso de transformación donde tener fondos disponibles no siempre garantiza la posibilidad de utilizarlos de forma directa. Según la información difundida por la empresa DRUO, los servicios digitales suelen depender de intermediarios como las tarjetas, lo que puede limitar las opciones de los usuarios aun cuando disponen de capital en sus cuentas bancarias.
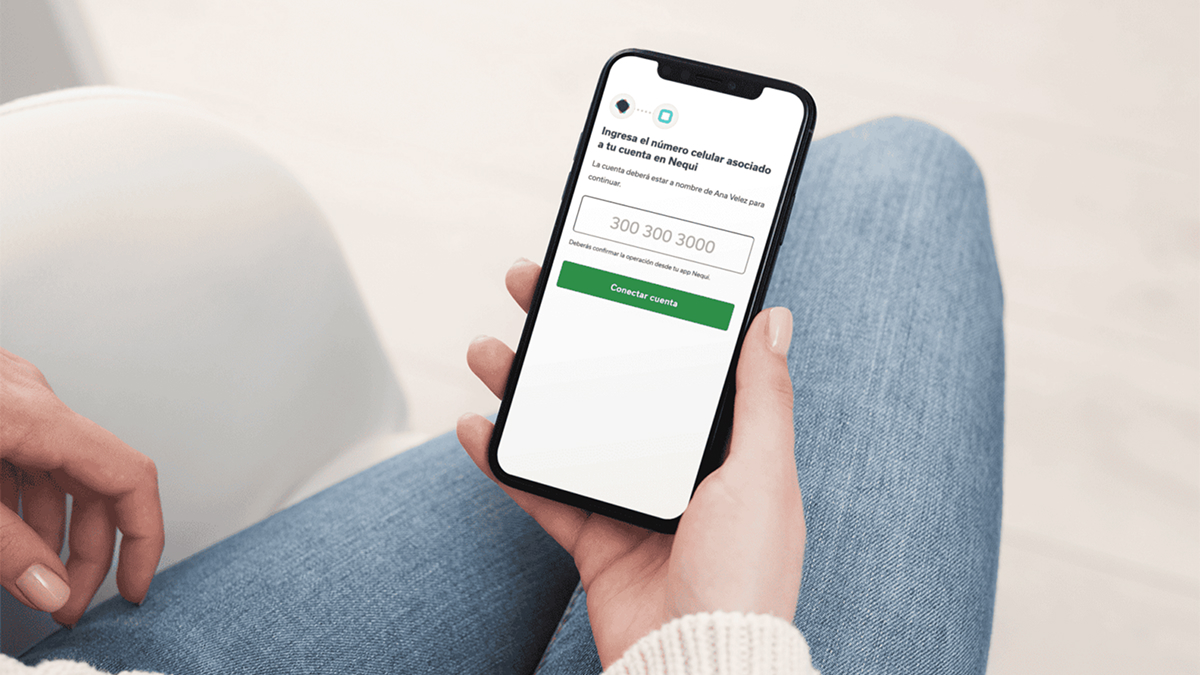
El cofundador de la plataforma, Simón Pinilla, explicó a través del comunicado institucional que la dependencia exclusiva de ciertos medios de pago incrementa las cargas operativas y los rechazos en las transacciones. Ante esta situación, la compañía desarrolla infraestructura tecnológica orientada a integrar las cuentas bancarias directamente en los sistemas de cobro de las empresas para facilitar operaciones únicas y recurrentes.
Estadísticas sobre inclusión y métodos de pago
Los cambios en los hábitos de consumo digital quedan reflejados en las cifras oficiales recopiladas por la Encuesta Nacional de Inclusión Financiera de 2024. El informe citado indica que las transferencias electrónicas y las aplicaciones móviles pasaron de 2.8% en 2021 a 7.6% en 2024 para compras iguales o superiores a $500.

Paralelamente, el estudio señala que el uso de tarjetas físicas de débito o crédito pasó de 15.6% a 19% en el mismo periodo. La empresa emisora destaca que estos datos evidencian una tendencia hacia la digitalización de las transacciones financieras en el mercado actual.
Acceso a servicios financieros en México
En cuanto a la adopción de productos financieros, el documento detalla que 63% de la población entre 18 y 70 años en México contaba con al menos una cuenta de ahorro formal durante 2024. Por otra parte, el registro de acceso a algún tipo de crédito formal se situó en 37.3% para el mismo sector poblacional.

La firma tecnológica señala que esta diferencia numérica representa una oportunidad para aprovechar la infraestructura de cuentas existentes y ampliar las alternativas de pago digital sin la exigencia de contar con una línea de crédito.
Diferencia entre transferencias y pagos directos
La organización tecnológica distingue entre una transferencia tradicional y un pago integrado desde cuenta. Mientras la transferencia traslada fondos entre cuentas distintas, el pago directo incorpora la cuenta como el origen dentro del flujo comercial de la empresa.
Entre los beneficios señalados por la compañía para los usuarios destaca la posibilidad de utilizar los fondos disponibles sin depender de cupos de crédito y la opción de automatizar pagos periódicos sin reingresar datos en cada operación.
Impacto operativo para los comercios
Para las empresas, la integración de la infraestructura tecnológica permite centralizar la gestión de cobros y transacciones fallidas dentro de sus propios sistemas. La plataforma DRUO detalla que su software se puede incorporar en aplicaciones móviles y sitios web para optimizar los modelos de suscripción.
Finalmente, el directivo de la compañía concluyó que los comercios deben evaluar cada método de pago según sus operaciones para lograr que el dinero en una cuenta bancaria funcione también como una herramienta directa de pago digital.